Indice
Julien, fondatore di Helvo, esplora il motivo per cui il sistema bancario svizzero non è mai stato veramente concepito per gli imprenditori e di cosa i fondatori abbiano realmente bisogno da un moderno sistema finanziario.
La Svizzera è spesso descritta come uno dei migliori posti al mondo per fare affari. Dipende da come si definisce "migliore". Con più di nove milioni di abitanti, quattro lingue ufficiali e ventisei cantoni, ognuno con il proprio quadro giuridico, la Svizzera è un mercato realmente complesso — piccolo, frammentato e costoso da gestire. In base a questo, non è ovviamente il luogo più facile per avviare un'azienda.
Ciò che la Svizzera offre è stabilità. Un governo stabile, un'economia stabile, una popolazione conservatrice nel senso migliore del termine — attenta, affidabile, aperta al mondo ma non avventata. Questo è un valore autentico, ma non è la stessa cosa che essere favorevole agli imprenditori.
Nel settore bancario in particolare, c'è un divario di percezione che deve essere chiaramente identificato. Il mondo associa le banche svizzere all'eccellenza, ma ciò che in realtà associa è la stabilità del paese alla sofisticazione della gestione patrimoniale. Sono due cose diverse. Per quanto riguarda l'innovazione del digital banking per le aziende, la Svizzera è stata lenta.
Guardiamo a cosa sono state create per fare le banche cantonali. Hanno il mandato di servire la loro economia locale, il che è ammirevole. Ma questo mandato crea un sottile disincentivo contro una digitalizzazione aggressiva: la digitalizzazione significa meno filiali, meno gestori di relazioni, meno posti di lavoro locali. Le principali banche operano con un'inerzia simile per ragioni diverse. Il risultato è una mancanza di fluidità reale tra i cantoni, nessuna esperienza bancaria digitale unificata per un'azienda che opera in tutto il paese. Confrontiamolo con quanto accaduto altrove.
Nel Regno Unito, i regolatori hanno costretto gli operatori storici ad agire con l'Open Banking, e una generazione di banche orientate alle imprese come Tide, Starling e Revolut Business è emersa in questo vuoto. Un fondatore lì può costituire un'azienda online con Companies House e avere un conto aziendale operativo prima di pranzo.
Negli Stati Uniti, Mercury e Brex hanno costruito piattaforme bancarie specificamente per le aziende in fase iniziale: onboarding in giornata, carte integrate e gestione delle spese, e decisioni di credito che comprendono il bilancio di una startup. Stripe Atlas ha trasformato la costituzione stessa in un prodotto. Questo non è futuristico, i fondatori a Londra e San Francisco operano in questo modo da anni. I fondatori svizzeri no.
La Svizzera è straordinaria nel produrre nuove aziende nel campo delle criptovalute, della medtech e della biotech. Il talento e l'ambizione ci sono eccome. Ma nel settore bancario, gli operatori storici hanno scelto di non cambiare, e questo ha lasciato una porta spalancata.
Il momento Nokia e Apple è un'utile analogia. Quando è arrivato l'iPhone, Nokia non ha perso perché le mancavano gli ingegneri. Ha perso perché non riusciva a immaginare un diverso tipo di prodotto. Il settore bancario svizzero si trova allo stesso punto di svolta. La domanda è se la risposta arriverà da un'azienda svizzera che comprende questo mercato dall'interno, o se una neobanca straniera arriverà e coglierà l'opportunità.
Julien Barbotin-Larrieu Co-fondatore e CEO
Il sistema funziona, ma non per i fondatori
Se si guarda onestamente al panorama bancario svizzero, il problema smette di sembrare una questione di strumenti. Gli strumenti sono solo il sintomo visibile. Sotto di esso si cela qualcosa di più fondamentale: gli incentivi del sistema non sono mai stati allineati con quelli dei fondatori.
Le banche guadagnano sulla complessità, sulle relazioni, sull'inerzia. Un fiduciario che gestisce manualmente la tua IVA ogni trimestre non ha alcuna ragione razionale per automatizzare il proprio lavoro. Il mandato cantonale, l'orientamento alla gestione patrimoniale, il ritmo lento della digitalizzazione — nulla di tutto ciò è un caso o un fallimento. Il sistema non è rotto. Funziona esattamente come è stato progettato. Solo non per gli imprenditori.
Il risultato visibile è ovunque, se si sa dove guardare. La maggior parte degli imprenditori che conosco opera con tre o cinque conti bancari... non perché li voglia, ma perché ha paura di perdere l'accesso a uno qualsiasi di essi. Hanno imparato che qualsiasi relazione può essere interrotta con un preavviso di un mese, quindi si cautelano. Aprono conti di riserva. Mantengono il flusso di cassa attraverso qualsiasi conto non sia stato segnalato questo trimestre. A un certo punto, si smette di chiedere perché sia così difficile e si inizia semplicemente a creare silenziosamente ridondanza in ogni cosa.
Di cosa parlano davvero i fondatori
L'imprenditoria è di famiglia. Mia madre ha sempre avuto quella spinta. Anche mia moglie ce l'ha, quell'istinto di creare qualcosa di nuovo, qualcosa che smuova le persone. Ho visto persone che amo affrontare questo percorso da vicino, in diversi settori e in diversi momenti della loro vita.
Quando i fondatori si siedono a cena o a una riunione di famiglia, la conversazione verte sui successi. Il primo grande cliente. L'assunzione che ha cambiato tutto. Il momento in cui un prodotto ha fatto breccia nel mercato. Questo è ciò che viene condiviso, e giustamente, sono questi i momenti da celebrare.
Ciò che non si sente a tavola è ciò che li tiene svegli alle tre del mattino. La dichiarazione IVA che non hanno ancora iniziato. La riconciliazione che non quadra da due mesi. L'email del fiduciario che chiede altri tre documenti. La banca che non ha risposto alla richiesta della settimana scorsa. La carta che è stata rifiutata nel momento sbagliato perché qualche sistema, da qualche parte, ha deciso di segnalarla.
I successi fanno rumore e l'amministrazione è silenziosa, ma è l'amministrazione a logorare i fondatori. Lo stress cronico non si annuncia; si accumula. Il sonno si accorcia, le decisioni peggiorano, e l'energia che dovrebbe essere destinata al prossimo cliente o al prossimo prodotto viene prosciupata dalla burocrazia che nessuno, da nessuna parte, glorifica a una cena.
Helvo non può sistemare la tua idea. Non possiamo ingrandire il tuo mercato o ridurre la tua concorrenza. Quello che possiamo fare è gestire per te la parte silenziosa di quella conversazione — l'amministrazione, le riconciliazioni, gli inseguimenti — in modo che non sia più lei a gestire te. Per alcuni fondatori, questa è la differenza tra esaurirsi e farcela.
Le vittorie fanno rumore e l'amministrazione è silenziosa.
Julien Barbotin-Larrieu Co-fondatore e CEO
Perché abbiamo costruito Helvo
Per me, è iniziato tutto con il credito. Avevo osservato quanto fosse inaccessibile il finanziamento per gli imprenditori in Svizzera... non perché il denaro non esista, ma perché il processo è opaco, lento e completamente scollegato dal modo in cui una piccola impresa opera realmente. Nello stesso periodo, le conversazioni con co-fondatori e amici hanno portato l'idea oltre: non solo un prodotto di credito, ma un sistema. Un sistema operativo finanziario che servisse l'imprenditore in modo completo e che accumulasse abbastanza dati nel tempo per prendere decisioni di prestito intelligenti. Lo strato bancario non è l'obiettivo, è la base su cui si poggia tutto il resto.
Ciò che stava accadendo altrove in Europa ha rafforzato la convinzione. I fondatori in altri mercati operavano già su piattaforme integrate, più veloci e più intelligenti. La Svizzera, che avrebbe dovuto essere all'avanguardia, stava a guardare. Quel divario sembrava sia un problema che un'opportunità.
La visione è semplice. Un fondatore apre la sua piattaforma bancaria, richiede una linea di credito e ottiene una risposta in cinque minuti. Fondi erogati in meno di ventiquattro ore. E se la risposta è no, la piattaforma non si limita a rifiutare la richiesta, ma condivide i KPI necessari per trasformare quel no in un sì. Ecco come appare un sistema finanziario che serve realmente gli imprenditori. Nessuno in Svizzera lo stava costruendo, così abbiamo deciso di costruirlo noi stessi.
Il sistema che i fondatori meritano
Avviare un'attività in Svizzera dovrebbe sembrare un atto di ambizione, non un atto di coraggio. Oggi, troppi fondatori trascorrono i primi mesi a combattere il sistema solo per esistere: aprire conti, inseguire scartoffie, destreggiarsi tra strumenti che non comunicano tra loro, pagare per servizi che non comprendono appieno prima di aver guadagnato il loro primo franco. Questo deve cambiare.
Se facciamo le cose per bene, un fondatore costituisce la sua azienda, ha un conto operativo entro quarantotto ore e fin dal primo giorno opera su un'unica piattaforma che gestisce le sue operazioni bancarie, la fatturazione, la contabilità e le buste paga. Vedono il loro flusso di cassa in tempo reale. Dormono la domenica sera invece di riconciliare le ricevute. La decisione di credito per cui prima aspettavano tre settimane avviene in pochi minuti, con chiarezza.
Ma al di là del prodotto, c'è qualcosa di più fondamentale in gioco. Il tempo è l'unica merce che non è veramente in vendita. Ogni ora che un fondatore dedica alla riconciliazione bancaria, ai moduli IVA, all'inseguimento del proprio fiduciario è un'ora persa. Lo scopo di Helvo è liberare quel tempo in modo che i fondatori possano inseguire un nuovo potenziale cliente, leggere un libro, fare una passeggiata in montagna, dormire serenamente e cenare con la propria famiglia senza un foglio di calcolo aperto sul telefono.
La Svizzera ha tutto ciò che serve per essere il miglior luogo al mondo dove costruire un'azienda: la stabilità, il talento, il capitale, l'etica del lavoro. Ciò che le è mancato è un sistema finanziario che creda nei fondatori tanto quanto i fondatori credono nelle loro idee. Stiamo costruendo quel sistema. E onestamente, era ora.
Sull'autore
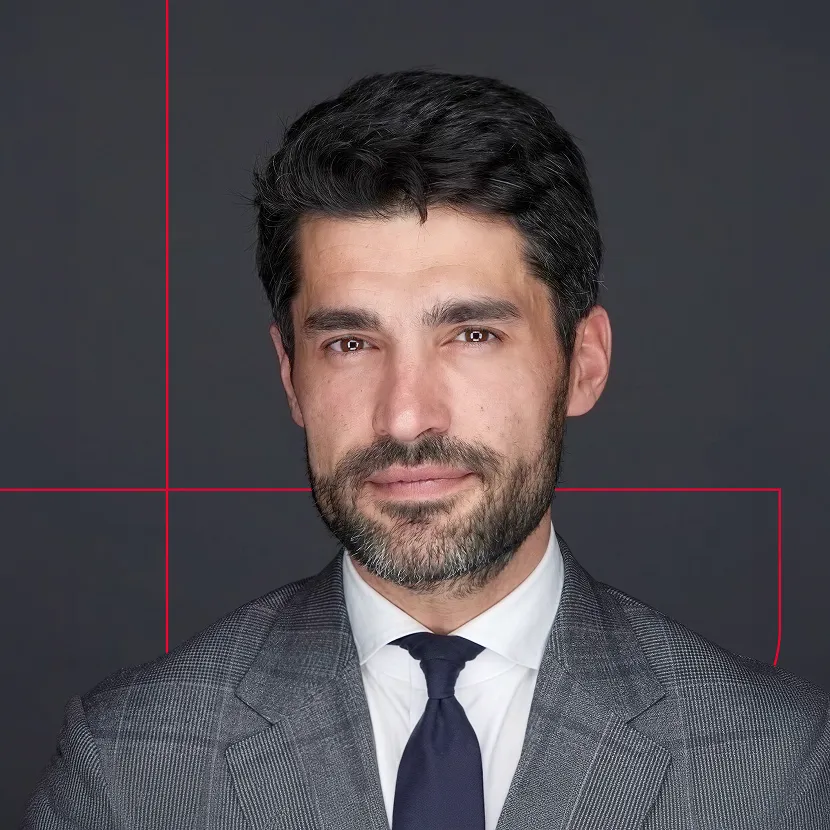
Ha fatto crescere aziende nel settore del private equity e della strategia per oltre 15 anni. Ha visto i fondatori perdere i fine settimana tra fogli di calcolo e caos. Ecco perché ha creato Helvo. Julien porta la prospettiva del fondatore.
Condividi