Sommaire
Julien, fondateur de Helvo, explore pourquoi le système bancaire suisse n'a jamais été véritablement conçu pour les entrepreneurs, et ce dont les fondateurs ont réellement besoin d'un système financier moderne.
La Suisse est souvent présentée comme l’un des meilleurs pays au monde pour entreprendre. Tout dépend toutefois de la manière dont l’on définit ce « meilleur ». Avec ses neuf millions d’habitants, ses quatre langues officielles et ses vingt-six cantons, chacun doté de son propre cadre juridique, la Suisse constitue un marché particulièrement complexe : restreint, fragmenté et coûteux à appréhender. À cet égard, elle ne constitue vraisemblablement pas l’environnement le plus simple pour créer une entreprise.
Ce que la Suisse offre, c'est la stabilité. Un gouvernement stable, une économie stable, une population conservatrice dans le meilleur sens du terme — prudente, fiable, ouverte sur le monde mais pas téméraire. C'est une valeur réelle, mais ce n'est pas la même chose qu'être favorable aux entrepreneurs.
Dans le secteur bancaire spécifiquement, il y a un décalage de perception qu'il faut nommer clairement. Le monde associe les banques suisses à l'excellence, mais ce qu'il associe en réalité, c'est la stabilité du pays à la sophistication de la gestion de patrimoine. Ce sont deux choses différentes. En matière d'innovation bancaire numérique pour les entreprises, la Suisse a été lente.
Regardez ce pour quoi les banques cantonales ont été créées. Elles ont pour mandat de servir leur économie locale, ce qui est admirable. Mais ce mandat crée une incitation silencieuse contre une numérisation agressive : la numérisation signifie moins d'agences, moins de chargés de clientèle, moins d'emplois locaux. Les grandes banques fonctionnent avec une inertie similaire pour des raisons différentes. Le résultat est une absence de réelle fluidité intercantonale, pas d'expérience bancaire numérique unifiée pour une entreprise opérant dans tout le pays. Comparez cela à ce qui s'est passé ailleurs.
Au Royaume-Uni, les régulateurs ont forcé la main des acteurs historiques avec l'Open Banking, et une génération de banques axées sur les entreprises comme Tide, Starling et Revolut Business a émergé dans cette brèche. Un fondateur peut y créer son entreprise en ligne auprès de Companies House et avoir un compte professionnel opérationnel avant le déjeuner.
Aux États-Unis, Mercury et Brex ont construit des plateformes bancaires spécifiquement pour les entreprises en phase de démarrage : intégration le jour même, cartes intégrées et gestion des dépenses, et décisions de crédit qui comprennent le bilan d'une startup. Stripe Atlas a transformé la création d'entreprise elle-même en un produit. Ce n'est pas futuriste, les fondateurs à Londres et à San Francisco fonctionnent de cette manière depuis des années. Les fondateurs suisses, non.
La Suisse est extraordinaire pour la création de nouvelles entreprises dans la crypto, la medtech, la biotech. Le talent et l'ambition sont absolument présents. Mais dans le secteur bancaire, les acteurs historiques ont choisi de ne pas changer, et cela a laissé une porte grande ouverte.
Le moment Nokia et Apple est une analogie utile. Quand l'iPhone est arrivé, Nokia n'a pas perdu par manque d'ingénieurs. Il a perdu parce qu'il ne pouvait pas imaginer un produit différent. La banque suisse est à ce même point d'inflexion. La question est de savoir si la réponse viendra d'une entreprise suisse qui comprend ce marché de l'intérieur, ou si une néobanque étrangère s'y engouffrera et saisira l'opportunité.
Julien Barbotin-Larrieu Co-fondateur et CEO
Le système fonctionne, mais pas pour les fondateurs
Regardez honnêtement le paysage bancaire suisse et le problème ne ressemble plus à un problème d'outils. Les outils ne sont que le symptôme visible. En dessous se trouve quelque chose de plus fondamental : les incitations du système n'ont jamais été alignées avec les fondateurs en premier lieu.
Les banques gagnent de l'argent grâce à la complexité, aux relations, à l'inertie. Un fiduciaire qui gère manuellement votre TVA chaque trimestre n'a aucune raison rationnelle de s'automatiser hors de ce travail. Le mandat cantonal, l'orientation gestion de patrimoine, la lenteur de la numérisation — rien de tout cela n'est un accident ou un échec. Le système n'est pas cassé. Il fonctionne exactement comme il a été conçu. Juste pas pour les entrepreneurs.
Le résultat visible est partout si vous savez regarder. La plupart des entrepreneurs que je connais fonctionnent avec trois à cinq comptes bancaires… non pas parce qu'ils le veulent, mais parce qu'ils ont peur de perdre l'accès à l'un d'entre eux. Ils ont appris que toute relation peut être résiliée avec un préavis d'un mois, alors ils se protègent. Ils ouvrent des comptes de secours. Ils maintiennent les flux de trésorerie via le compte qui n'a pas été signalé ce trimestre. À un certain point, on arrête de se demander pourquoi c'est si difficile et on intègre simplement la redondance dans tout.
De quoi les fondateurs parlent vraiment
L'entrepreneuriat est une affaire de famille chez moi. Ma mère a toujours eu cette motivation. Ma femme l'a aussi, cet instinct de créer quelque chose de nouveau, quelque chose qui touche les gens. J'ai vu des personnes que j'aime naviguer ce parcours de près, à travers différentes industries et différents moments de leur vie.
Quand les fondateurs se retrouvent à dîner ou lors d'une réunion de famille, la conversation tourne autour des victoires. Le premier grand client. L'embauche qui a tout changé. Le moment où un produit a trouvé son public sur le marché. C'est ce qui est partagé, et à juste titre, ce sont les moments qui méritent d'être célébrés.
Ce que vous n'entendez pas à table, c'est ce qui les tient éveillés à trois heures du matin. La déclaration de TVA qu'ils n'ont pas commencée. Le rapprochement qui n'a pas été fait depuis deux mois. L'e-mail du fiduciaire demandant trois documents supplémentaires. La banque qui n'a pas répondu à la demande de la semaine dernière. La carte qui a été refusée au mauvais moment parce qu'un système, quelque part, a décidé de la signaler.
Les succès font du bruit. L’administration, elle, reste invisible. Pourtant, c’est souvent elle qui épuise le plus les fondateurs. Le stress chronique ne prévient pas : il s’accumule. Les nuits raccourcissent, les décisions deviennent plus difficiles, et l’énergie qui devrait servir à gagner le prochain client ou à développer le prochain produit se perd dans des tâches administratives que personne ne célèbre jamais.
Helvo ne peut pas améliorer votre idée. Nous ne pouvons pas agrandir votre marché ni réduire votre concurrence. Ce que nous pouvons faire, c'est gérer pour vous la partie silencieuse de cette conversation — l'administration, les rapprochements, les relances — afin que cela ne vous submerge plus. Pour certains fondateurs, c'est la différence entre l'épuisement professionnel et la réussite.
Les victoires font du bruit et l'administration est silencieuse.
Julien Barbotin-Larrieu Co-fondateur et CEO
Pourquoi nous avons créé Helvo
Pour moi, tout a commencé avec le crédit. J'avais constaté à quel point le financement était inaccessible pour les entrepreneurs en Suisse… non pas parce que l'argent n'existe pas, mais parce que le processus est opaque, lent et totalement déconnecté du fonctionnement réel d'une petite entreprise. À peu près au même moment, des discussions avec des co-fondateurs et des amis ont poussé l'idée plus loin : pas seulement un produit de crédit, mais un système. Un système d'exploitation financier qui servirait l'entrepreneur de bout en bout, et qui accumulerait suffisamment de données au fil du temps pour prendre des décisions de prêt intelligentes. La couche bancaire n'est pas l'objectif, c'est le fondement sur lequel tout le reste repose.
Ce qui se passait ailleurs en Europe a renforcé cette conviction. Les fondateurs d'autres marchés opéraient déjà sur des plateformes intégrées, plus rapides et plus intelligentes. La Suisse, qui aurait dû être à l'avant-garde, observait depuis la touche. Cet écart semblait à la fois un problème et une opportunité.
La vision est simple. Un fondateur ouvre sa plateforme bancaire, demande une ligne de crédit et obtient une réponse en cinq minutes. Les fonds sont débloqués en moins de vingt-quatre heures. Et si la réponse est non, la plateforme ne se contente pas de rejeter la demande, elle partage les KPI nécessaires pour transformer ce non en oui. C'est à cela que ressemble un système financier qui sert réellement les entrepreneurs. Personne en Suisse ne le construisait, alors nous avons décidé de le construire nous-mêmes.
Le système que les fondateurs méritent
Créer une entreprise en Suisse devrait relever de l’ambition, pas du parcours du combattant. Aujourd’hui, trop de fondateurs consacrent leurs premiers mois à franchir des obstacles administratifs simplement pour démarrer : ouvrir un compte, fournir les bons documents, connecter des outils dispersés, payer des services complexes avant même d’avoir encaissé leur premier franc. Nous pensons que cela doit changer.
Si nous réussissons, un fondateur s'incorpore, dispose d'un compte opérationnel dans les quarante-huit heures et, dès le premier jour, opère sur une plateforme unique qui gère ses opérations bancaires, sa facturation, sa comptabilité et sa paie. Il voit son flux de trésorerie en temps réel. Il dort le dimanche soir au lieu de rapprocher les reçus. La décision de crédit pour laquelle il attendait trois semaines se prend en quelques minutes, avec une clarté totale.
Mais au-delà du produit, il y a quelque chose de plus fondamental en jeu. Le temps est la seule denrée qui n'est vraiment pas à vendre. Chaque heure qu'un fondateur passe à la réconciliation bancaire, aux formulaires de TVA, à relancer son fiduciaire est une heure perdue. L'objectif d'Helvo est de libérer ce temps afin que les fondateurs puissent chercher de nouvelles pistes, lire un livre, se promener en montagne, dormir paisiblement et dîner avec leur famille sans avoir un tableur ouvert sur leur téléphone.
La Suisse a tout ce qu'il faut pour être le meilleur endroit au monde pour créer une entreprise : la stabilité, le talent, le capital, l'éthique de travail. Ce qui lui manquait, c'est un système financier qui croit aux fondateurs autant que les fondateurs croient en leurs idées. Nous construisons ce système. Et honnêtement, il était temps.
À propos de l'auteur
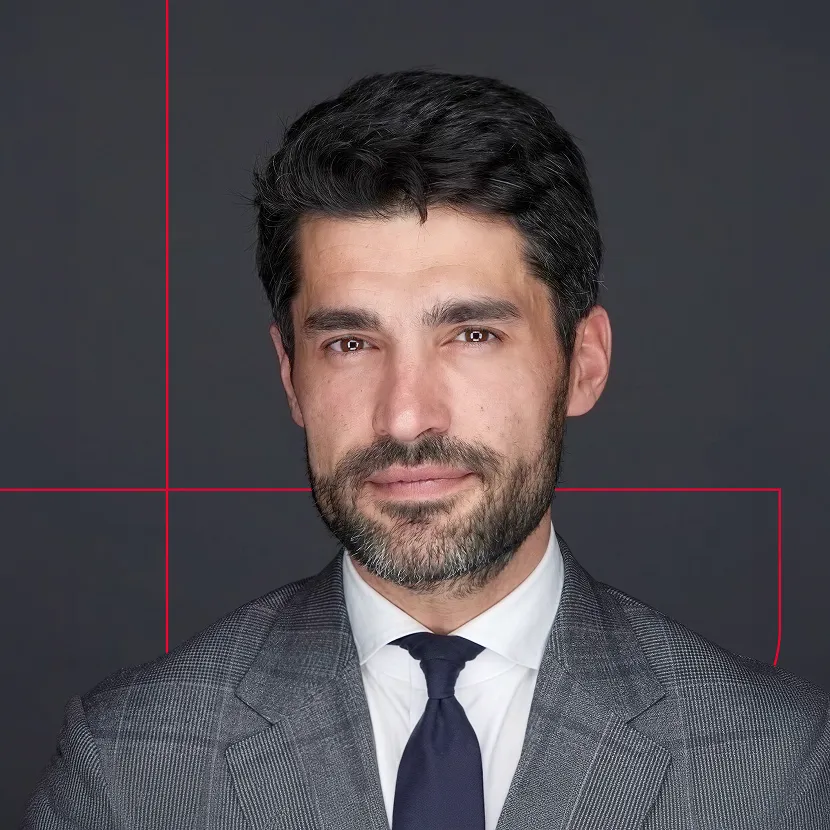
A fait croître des entreprises dans le capital-investissement et la stratégie depuis plus de 15 ans. Il a vu des fondateurs sacrifier leurs week-ends aux tableurs et au chaos. C'est pourquoi il a créé Helvo. Julien apporte la perspective du fondateur.
Partager